
追求真理永无止境,警惕那些看似天衣无缝的信息茧房
行业里所有的从业者,共同编织了一个巨大的信息茧房,看似天衣无缝,实则不堪一击:正如庚辛在机器人和科技新消费品行业时刻反思的,很多细分领域几家公司虽有竞争,但内在里却相互陪衬,无意中共同编织一个茧房。追求真理永无止境,时刻
不知不觉在一级市场混着,从15年开始,到现在也有约7年时间了,恰好走过一个基金的存续期。对于投资这件事来说,只是刚刚入门。这期间发生了太多的事情,起高楼宴宾客楼塌了这样的故事可以写成比桃花扇还要厚的一本书。文字无法承载的,统统丢给了情绪和记忆。
发生在21年年中的教育行业的双减政策,在资本市场无异于一场地震。在资本市场的角度来看,不仅几乎write off了一整个赛道,也深深影响了中概股、国际资本对中国资产的信心(当然22年的今天可能中概股整个也快没了)。而我差不多也是从18年开始重仓这个赛道,投资、孵化了不少教育相关的项目,也一并深受其影响。在双减之后,由于忙于其他赛道的研究(Web3、企服等),一直没有来系统性地反思。趁着记忆尚且新鲜,需要对过去的自己从思维方式的底层否定得更彻底一些才行。
反思1:由于立场的原因,主动屏蔽了很多值得警觉的信号。
仔细回想在看教育这几年间,其实也有和一些不看教育的大佬、资本市场的资深人士交流过,而“政策”这一个高频词一直被我主动忽视。从来没有发生,不代表不会发生。人在温水中生活得越久,对外界环境的反应便越迟钝,进而被侥幸心理所主宰。即便如18年出现幼儿园国有化这样的信号,也完全没去想会在K12上面出现类似的事。
如果把所有的“信息”分类,大致可分为两类:fact和opinion。fact代表客观事实,不以人的意志为转移;opinion则有着个人的偏好。然而这两者下面还有一层assumption,或者称为“立场”的东西。立场会决定你更容易相信什么样的fact,编织对你有利的opinion,进而阻碍你的进一步思考。
当时,固化的认知便是:教育这个赛道太刚需、太大了。需求的刚性程度仅次于医疗;公立3万亿,民办2万亿市场。另外教育由于是天生的服务行业,注定会比较分散,而高客单价的特征,会使得这个行业能出很多大公司。假如一个学生的客单价在2万一年,1万个学生便有2亿的营收,对应10亿的估值/市值;而1万个学生不管在什么年龄段的市占率(每3年约5000万人)都只有几千分之一,远没有到天花板。另外叠加整体的参培率提高、中产的崛起、线下到线上的转化、科技的加持等等,这个赛道无论怎么看都会是未来5-10年周期的一个长青赛道。
此外,教育也号称“永远不用退出”的赛道。从个体的角度出发,教育本身也是一个需要被狠狠改造的事情,尚有多少人正在被低效地灌输知识、没有掌握好的学习方法。从资本的角度去做一点事情,也是一种对情怀的呼应。
正是这样看似“正确”的认知带来的笃信,形成了我的立场,束缚了进一步的思考。同时由于取得了一些小的成果,和行业中的一些大佬各种勾兑,身边所有的人都在狂飙突进,一线机构单笔数以亿计美金的进场,让人没有空余的脑力去接受任何反驳意见。行业里所有的从业者,共同编织了一个巨大的信息茧房,看似天衣无缝,实则不堪一击。
而这一击的重锤,便是21年6月份的双减政策。
瑞士银行有了立场,也会失去信赖他们的金融客户。对于我们来说,不管多少岁,不要轻易给自己加上“立场”。除非有着明确的商业目的(比如募资)。
立场会是我们思维上的阻碍。
反思2:后验的合理性未能成为早期的insight
在我们做行研的时候,“PEST” 这样的框架常常被套路化。虽然政策是排第一位的,但常常我们会选择性地无视它。人们的感觉是政策并不那么“real”,任何令行禁止的地方也会有灰色空间,一条利好的政策也常常会没有实质性的动作而演变成雷声大、雨点小,利空的政策有时候也会被执行层选择性地遗忘而成为空谈。
“政策钟摆”这个词,也体现出了政策的反复无常。紧一点,市场往回退一些,松一点,市场往前探一探,此消彼长之间,有形之手管理好市场,只要不出大乱子,大家和谐共处。
然而正是在常识之外,经验的无人区,黑天鹅、灰犀牛层出不穷。回看这些年的创投圈,其实不乏铁腕政策的身影。P2P、文娱、直播答题等等都是重灾区。被彻底归零的行业也有,如P2P这样显著影响社会稳定、监管难度较大的行业。很多事情都有着后验的合理性,而事前却缺乏足够的insight去进行预言。
而insight的构建,又是一件难度极高的事情。一方面我们要追随常识,保持和主流大众一样的习惯;一方面我们又要反常识,成为那个掌握真理的“少数人”。这种统一为一体的矛盾性让人困惑,同时也给予人超凡的能力。
我们在做数学题的时候,常常在看到答案的一刻才恍然大悟:“原来如此,我怎么没想到"。
世界运转的规律就在那里,你没有想到,是因为你弱。
反思3:投资逻辑top down得不够彻底
我们通常使用的投资逻辑框架有三层:
宏观:市场有多大?哪些增长driver?
中观:产业链如何?有哪些商业模式?什么样的生态位更有价值?
微观:竞品有哪些?标的公司数据怎样?团队强不强?
这样的懒人框架常常是有效的,但也是有局限的,无法投出特斯拉、苹果,也无法有效躲避黑天鹅。甚至“框架”本身的有效性也是有局限的。在NFT赛道暴涨100倍的2021年,没有任何一个“框架”能够指导出这个细分赛道的投资逻辑。
市场背后的组成,是人性、历史、文化、物理。在建立框架之外,我们要花更多的时间去思考那些非结构化的部分,或者说思考“复杂”本身。非结构化的事物一定是复杂的、无常的,思考过程如同科研工作一般,大多数是没有成果的,产生了一堆冗余。这一层,我们称之为结构化/非结构化层,其实是架在最top之处的。当我们一旦选定了结构化框架的时候,系统性的风险也便降临了。
金融资产本身便有很多大类,股权、债权、大宗商品、货币等等。VC由于体量原因被归类为另类资产,我们在进行新物种探索的时候由于术业有专攻的要求也好,自身技能点的限制也好,对其他类别的资产几乎是不投入时间的,最多看看和一级比较相关的二级股票。我在日常也很少去关注比如大豆的价格,美元的汇率等等。某种意义上,这也是一种top down的缺失。专注于自己所研究的赛道,能够更深度地和创始人建立联系、对行业有着更深的理解,但也伴随着宏观视角的缺席。为什么不去试着和一些关注其他类别资产的投资者进行些沟通?一叶障目不见泰山,不要过于自信地认为永远不会发生在自己的身上。
最后回看教育行业这两年,非常贴切的一个词便是“盛极而衰”。
2020年,疫情催熟了在线教育,一度斩获了近千亿的融资;
2021年便在顶点轰然坍塌,甚至几乎没有复苏的可能,“周期”也死在了这里。
政策背后的原因早已不再重要,持续的思考才能够支撑我们继续前进。
关于庚辛资本
庚辛资本创立于2018年9月,是一家赋能型精品投行。创始团队来自LAZARD、元禾辰坤、凯盛融英、华峰资本、蓝莲花研究机构、易观国际等公司的核心成员,具有资本市场和互联网、科技行业广泛的人脉。庚辛资本创立至今已协助39个项目完成融资,融资总额超过20亿美金。
过去一年,庚辛资本完成了20笔科技新消费品领域明星项目的交易,涉及15个项目。实现了从上游驱动产业变革的技术创新(新一代机器人开发架构、芯片、感知、交互、系统),下游应用的多个场景(toB:清洁、医疗、存取、配送、巡检;toC:清洁、消费硬件、生活耗材、娱乐、宠物、视频、外骨骼、教育),从平台到toB到toC的星系级布局,融资成功率目前是100%。在科技新消费品领域的业绩、研究、影响力各个维度,庚辛均是最顶级的专家。
庚辛宇宙成员企业
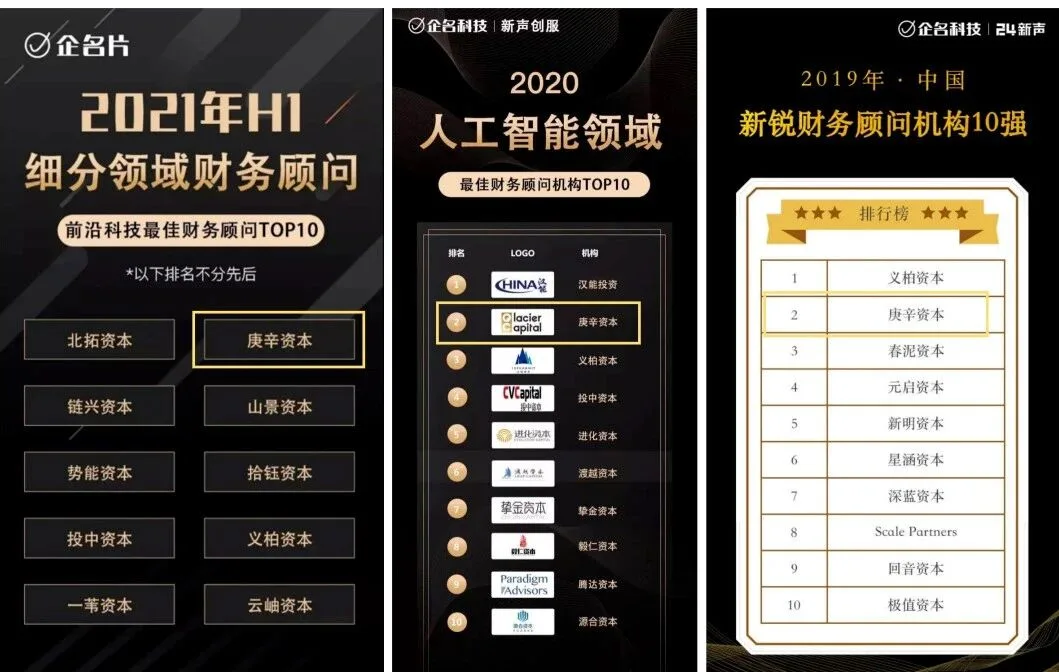
庚辛资本获评2019年新锐财务顾问10强第二名
2020年综合财务顾问Top30,人工智能最佳财务顾问10强第二名
2021上半年综合财务顾问Top30,最活跃财务顾问Top15,前沿科技最佳财务顾问
2021全年中国最佳财务顾问综合榜TOP30第12名
资本市场:气氛开始升温,危险又迷人——36Kr对话庚辛资本实录
张家康、吴鹏,公众号:庚辛资本资本市场:气氛开始升温,危险又迷人——36Kr对话庚辛资本实录
庚辛资本GP/LP行业观察与实践
JiaKang Zhang,公众号:庚辛资本VC们的集体绝望:大屠杀前夜,如何幸存?
庚辛资本机器人赛道观察与实践
Glaciers,公众号:虎嗅APP10万亿机器人赛道徐徐展开,未来10年三大拐点
庚辛资本人才邀请函
Glaciers,公众号:庚辛资本来自Glaciers的邀请函:共创星系级创新和投资机会
本文原载于微信公众号「庚辛资本」(2022-03-14),此处为官网原文收录版,图片已转存;如与原文有出入,以原文为准。
在微信公众号阅读原文 ↗